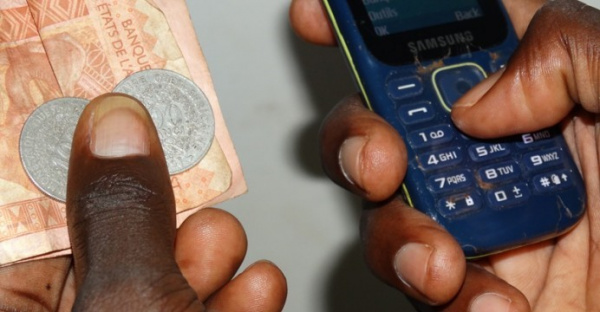
L’économie togolaise vibre chaque jour au rythme des notifications de transfert de fonds. Des étals animés du grand marché d’Assigamé aux boutiques de quartier de Hedzranawoé, le Mobile Money s’est imposé comme le véritable poumon financier du pays. En quelques années, ce portefeuille numérique a réussi là où les banques traditionnelles ont échoué pendant des décennies : intégrer la majorité de la population dans le circuit financier. Pourtant, derrière la fluidité apparente des transactions sur smartphone, une réalité plus complexe se dessine pour les millions d’utilisateurs. Cette révolution technologique s’accompagne d’une guerre des frais et d’une dépendance technique qui pèsent lourdement sur l’économie du quotidien.
Le grand hold-up sur les banques traditionnelles
Les chiffres de l’inclusion financière au Togo montrent un contraste saisissant avec le modèle bancaire classique. Le taux de bancarisation traditionnel reste historiquement bas. Les exigences de garanties, les frais d’ouverture de compte et la lourdeur des démarches administratives ont longtemps exclu les petits commerçants du système. À l’inverse, l’ouverture d’un compte de monnaie électronique se fait en quelques secondes avec une simple pièce d’identité.
C’est pourquoi les opérateurs de téléphonie ont opéré un véritable hold-up sur les flux financiers nationaux. Aujourd’hui, les tontines, les paiements de factures et les transferts familiaux se font presque exclusivement via les réseaux mobiles. Les banques de la place financière de Lomé se retrouvent ainsi contraintes de réagir. Pour ne pas perdre totalement le contact avec la masse populaire, plusieurs institutions bancaires tentent de nouer des partenariats avec les services de téléphonie. Cependant, le fossé culturel reste immense entre l’agilité d’une application mobile et la rigidité d’une agence bancaire classique.
La face cachée des frais de transfert et de retrait
Cette hégémonie numérique soulève des questions cruciales sur le coût réel supporté par les consommateurs togolais. Si le dépôt d’argent est généralement gratuit, l’opération de retrait et le transfert entre différents réseaux représentent une charge non négligeable. Pour un micro-entrepreneur qui réalise des dizaines de petites transactions par jour, l’accumulation de ces petits pourcentages finit par grignoter une part importante de sa marge bénéficiaire.
De plus, les tarifs manquent parfois de lisibilité pour le citoyen moyen. Les grilles tarifaires varient selon les montants, les opérateurs et les types de transactions interbancaires. Dans les faits, le consommateur paie le prix fort pour la rapidité du service. Cette situation crée une nouvelle forme de précarité numérique, où l’accès à son propre argent liquide devient payant. La dépendance au réseau est également un facteur de stress majeur pour l’économie informelle. Une simple panne technique d’un opérateur peut paralyser l’activité d’un marché entier pendant plusieurs heures, bloquant les livraisons et les ventes.
Les points de vente en première ligne de la précarité
Par ailleurs, l’analyse de cette économie numérique ne peut se faire sans observer la situation des milliers d’agents de distribution. Les petites cabines de gestion de monnaie électronique colorent chaque intersection des rues de Lomé. Ces gérants de points de vente constituent le maillon indispensable pour convertir le cash en monnaie virtuelle, et inversement. Pourtant, leur équilibre économique reste particulièrement fragile.
Ces intermédiaires subissent de plein fouet les modifications unilatérales des politiques de commissions des grands opérateurs. Leurs revenus dépendent entièrement du volume de transactions physiques effectuées chaque jour. De surcroît, ces travailleurs de l’ombre assument des risques de sécurité majeurs en manipulant de grosses sommes de liquidités sans protection adéquate. Les agressions de cabines et les arnaques aux faux transferts se multiplient dans la capitale. Les agents se retrouvent donc en première ligne d’un système hautement lucratif pour les multinationales, mais très contraignant pour les acteurs locaux.
Nécessité d’une régulation du marché financier
L’avenir du secteur dépendra de l’évolution du cadre réglementaire national et régional. La Banque Centrale des États de l’Afrique de l’Ouest s’efforce de suivre le rythme effréné de cette innovation. L’enjeu principal des prochaines années sera de garantir l’interopérabilité totale des services. En clair, un utilisateur doit pouvoir envoyer de l’argent vers n’importe quel autre réseau ou compte bancaire de manière simple et économique.
Une baisse concertée et encadrée des frais de retrait permettrait de redonner de l’air au pouvoir d’achat des ménages togolais. Le Mobile Money ne doit pas rester un outil de rente privée, mais devenir un véritable service d’infrastructure publique. En conclusion, la monnaie électronique a gagné la bataille de l’accessibilité à Lomé. Pour transformer cet essai en un véritable moteur de développement durable, l’État devra veiller à ce que la technologie serve l’équité économique plutôt que la concentration des richesses.