Le paysage économique togolais affiche une vitalité apparente. Les banques accordent chaque année des milliards de francs CFA de nouveaux crédits. Pourtant, de nombreux entrepreneurs peinent à obtenir des liquidités. Dès lors, une question centrale se pose : le financement des PME au Togo répond-il vraiment aux besoins réels du terrain ? En effet, les dispositifs publics et bancaires profitent souvent aux structures déjà bien formalisées.
La réalité contrastée du crédit bancaire
D’une part, les chiffres globaux progressent constamment. Les établissements de crédit de l’espace UEMOA injectent des volumes massifs dans l’économie nationale. Par conséquent, les banques affichent des volumes de prêts importants.
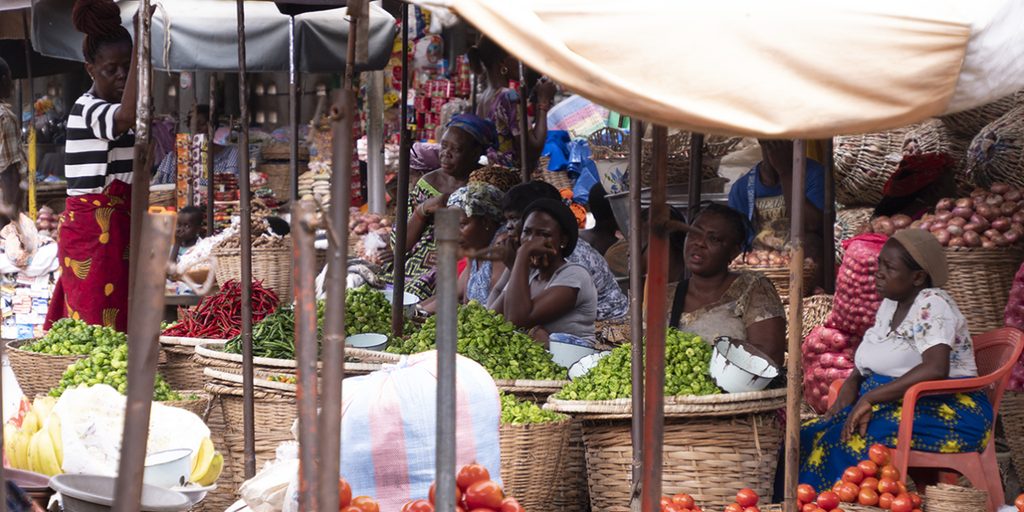
D’autre part, ces statistiques globales masquent une réalité plus complexe. Une grande partie des crédits bancaires se concentre sur un nombre restreint de grandes entreprises. De fait, les très petites entreprises et les PME restent souvent à l’écart. Pourtant, ce tissu entrepreneurial représente la majorité des emplois du pays. Ainsi, le financement des PME au Togo demeure un parcours semé d’embûches.
Les exigences bancaires face à la réalité des petites entreprises
Pour obtenir un prêt bancaire classique, les conditions exigées s’avèrent souvent très strictes. Les institutions financières demandent des états financiers certifiés, un historique irréprochable et des garanties solides. Or, de nombreux petits patrons évoluent encore dans le secteur informel.
De surcroît, beaucoup d’entrepreneurs ne possèdent pas de titres fonciers pour rassurer les banquiers. Par conséquent, les dossiers sont fréquemment rejetés dès les premières étapes. Même si des programmes innovants de crédit-bail se développent à Lomé, l’accès au financement des PME au Togo reste conditionné par la solidité financière préalable de l’emprunteur.
Les dispositifs publics et les mécanismes de garantie
Conscient de ces difficultés, l’État déploie plusieurs structures d’accompagnement. L’Agence de développement des petites et moyennes entreprises centralise désormais une partie des efforts. Par ailleurs, des fonds publics soutiennent les jeunes et les femmes à travers divers programmes.
En outre, des mécanismes de partage des risques tentent de rassurer les banques partenaires. Cependant, le montant des annonces officielles diffère souvent des décaissements réels sur le terrain. De plus, certaines restrictions sectorielles privent une large frange de commerçants de ces aides.
Vers une meilleure inclusion financière
Les solutions existent, mais leur accessibilité concrète reste insuffisante. Les entrepreneurs attendent des banques plus de souplesse et un accompagnement pédagogique. En conclusion, libérer le plein potentiel du financement des PME au Togo exigera une simplification durable des procédures et une confiance accrue envers les initiatives locales.