Alors que le Ghana continue de renforcer ses infrastructures de production électrique, l’équation économique du secteur énergétique national se complique. Entre la facture du gaz inutilisé et les engagements financiers contraignants avec les producteurs indépendants, le pays cherche l’équilibre entre sécurité énergétique et orthodoxie budgétaire.
Un dilemme commercial entre offre et demande réelle
L’augmentation constante de la capacité de production d’électricité au Ghana soulève une interrogation commerciale majeure : le pays peut-il réellement consommer tout le gaz qu’il s’est engagé à acheter ?
Cette équation prend sa source dans la structure même des approvisionnements ghanéens. Le gaz naturel alimente une part déterminante du parc thermique national, représentant à lui seul environ 34 % de la production d’électricité.
Cependant, la signature d’accords d’achat fermes dits « take-or-pay » impose à l’État de payer des volumes contractuels fixés à l’avance, que ces volumes soient effectivement consommés ou non par les centrales thermiques.
L’histoire récente rappelle la lourdeur financière d’un tel mécanisme. Au cours de la période 2018-2019, les autorités ghanéennes ont dû régler des sommes considérables pour du gaz inutilisé. À l’époque, le ministère de l’Énergie chiffrait ces versements compensatoires à environ 28 millions de dollars par mois.
Cette donnée historique met en lumière le coût exorbitant qu’entraîne un décalage entre la capacité d’approvisionnement et la capacité d’absorption du réseau national.
Le poids structurel des clauses take-or-pay sur les finances publiques
L’origine de cette situation remonte aux crises d’assèchement énergétique subies par le pays au milieu des années 2010. Pour sortir d’urgence des délestages récurrents, les gouvernements successifs ont signé de multiples contrats de fourniture de gaz et de production d’électricité avec des producteurs privés indépendants (IPP).
Afin de rassurer les investisseurs internationaux, ces contrats ont été assortis de garanties d’État rigides et de clauses take-or-pay.
Bien que ces mécanismes aient permis de stabiliser rapidement l’offre électrique et de sécuriser les investissements privés, ils ont progressivement transformé la dette énergétique en une menace structurelle pour les finances de l’État.
En effet, payer pour de l’énergie non consommée pèse lourdement sur le Trésor public. Cette charge réduit les marges de manœuvre budgétaires pour d’autres secteurs sociaux prioritaires comme l’éducation ou la santé.
L’urgence des réformes pour assainir la dette du secteur
Face à l’accumulation des impayés et au risque d’asphyxie financière, les autorités ghanéennes ont engagé des négociations pour assainir la filière. L’objectif est double : renégocier les clauses d’achat rigides avec les producteurs d’électricité et régulariser les créances accumulées auprès des fournisseurs de gaz.
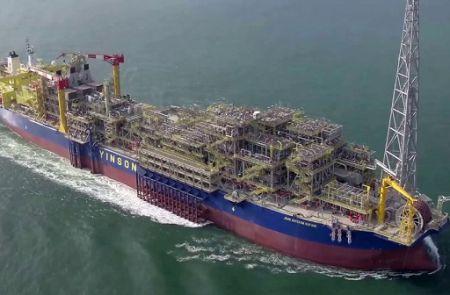
Des progrès notables ont été enregistrés dans le règlement des dettes accumulées, notamment par l’apurement de factures gazières auprès de partenaires majeurs du projet Sankofa. De plus, la restructuration du système de collecte de la compagnie nationale de distribution (ECG) vise à donner la priorité au remboursement des générateurs d’électricité.
Néanmoins, la question fondamentale de la surcapacité demeure. Tant que la demande industrielle locale ou les exportations régionales ne progresseront pas au même rythme que les volumes gaziers sous contrat, le risque de surcoût restera latent.
L’intégration régionale comme porte de sortie commerciale
Pour résoudre ce problème de surcapacité, le Ghana se tourne vers le marché sous-régional. L’interconnexion électrique au sein du Système d’échanges d’énergie électrique ouest-africain (EEEOA / WAPP) offre une opportunité commerciale stratégique.
En exportant son surplus d’électricité vers les pays voisins comme le Togo, le Bénin ou le Burkina Faso, Accra pourrait rentabiliser ses contrats gaziers. Cette stratégie permettrait de transformer une charge financière passive en une source rentable de devises.
Toutefois, la concrétisation de cette ambition suppose des infrastructures transfrontalières solides et des accords commerciaux pérennes. Sans une harmonisation des marchés régionaux de l’énergie, le piège de la surcapacité continuera de guetter le modèle énergétique ghanéen.